Qué comprobar antes de ofertar por una vivienda en Barcelona
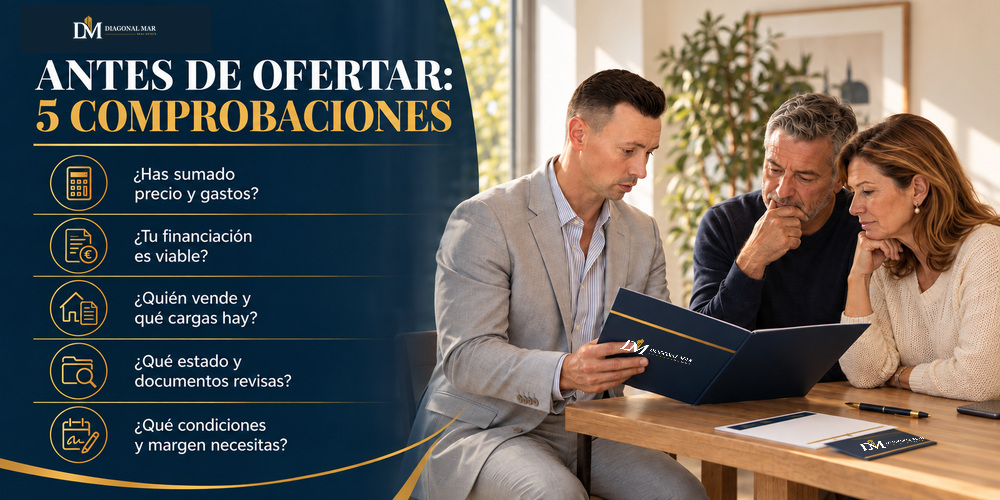
Antes de hacer una oferta por una vivienda en Barcelona, revisa cinco bloques: presupuesto total, financiación viable, titularidad y cargas, estado y documentación del inmueble, y condiciones de la oferta o las arras. El contexto de precios puede explicar el momento del mercado, pero no demuestra que una vivienda concreta esté bien valorada ni sustituye estas comprobaciones.
El Instituto Nacional de Estadística publicó el 7 de septiembre de 2026 que la variación anual del Índice de Precios de Vivienda fue del 10,1 % en Cataluña en el segundo trimestre de 2026. El dato es definitivo y autonómico: no es una tasación, una previsión ni una cifra específica de Barcelona, Diagonal Mar, Poblenou o Sant Martí.
La utilidad de ese dato termina donde empieza la decisión concreta. La oferta se formula sobre una vivienda, un edificio, una situación registral y unas condiciones determinadas. Esta guía ayuda a ordenar la revisión antes de comprometer dinero o plazos.
1. Calcula el presupuesto total y conserva margen
Empieza por el importe máximo que puedes destinar a toda la operación sin quedarte sin margen para imprevistos. Al precio de compra se añaden los impuestos y otros gastos aplicables; si hay préstamo, también debes separar los costes y condiciones de la financiación.
No uses un porcentaje universal. La Agencia Tributaria de Cataluña distingue la tributación según la operación, el inmueble y la persona adquirente. Para ampliar este bloque, consulta la guía de Diagonal Mar Real Estate sobre gastos al comprar una vivienda de segunda mano en Cataluña, verificando siempre la vigencia y la aplicación a tu caso.
Qué conviene dejar por escrito
- Precio que se propone y cantidades que se entregarían antes de la escritura.
- Impuestos y gastos estimados para la operación concreta.
- Costes asociados al préstamo, si se necesita financiación.
- Margen disponible para incidencias, reparaciones o diferencias respecto a la estimación.
El objetivo no es acertar una cifra genérica, sino saber qué conceptos faltan por confirmar y quién debe confirmarlos.
2. Comprueba que la financiación es viable
Una simulación orientativa no equivale a financiación concedida. Antes de ofertar, contrasta el ahorro disponible, la cuota que podrías asumir, los costes del préstamo y los plazos reales de estudio de la entidad. Si la compra depende de financiación, esa dependencia debe tratarse expresamente al plantear la oferta y al revisar cualquier documento posterior.
El Banco de España diferencia los gastos de formalización del préstamo hipotecario de los gastos propios de la compraventa y explica el reparto de determinados costes. Esa información no garantiza que una entidad apruebe la operación.
Preguntas para la entidad
- ¿Qué documentación falta para estudiar la operación?
- ¿Qué importe, plazo, tipo de interés, comisiones y productos vinculados se están valorando?
- ¿Qué costes corresponden al préstamo y cuáles a la compraventa?
- ¿Cuánto tiempo puede requerir el análisis y qué ocurre si la respuesta llega después del plazo de la oferta?
3. Verifica quién vende y qué cargas existen
La identidad de quien anuncia o enseña la vivienda no basta para acreditar que puede venderla. La guía de la Agència de l’Habitatge de Catalunya recomienda comprobar en el Registro de la Propiedad quién figura como titular y si constan hipotecas, embargos u otras limitaciones.
Información mínima que debes relacionar
- Titularidad registral y capacidad de quienes intervendrán en la venta.
- Cargas o limitaciones existentes y cómo se prevé tratarlas.
- Coincidencia entre la vivienda visitada, la descripción documental y sus anexos.
- Situación de ocupación o arrendamiento, cuando proceda.
Una carga no se interpreta solo por su nombre. Si no está claro su alcance o su cancelación, resuelve la duda con el profesional competente antes de firmar o entregar cantidades.
4. Revisa la vivienda, el edificio y la documentación
La visita permite observar distribución, conservación e instalaciones, pero debe conectarse con la información del edificio y la documentación aplicable. La guía pública catalana señala, para vivienda usada, cuestiones urbanísticas, el IBI, las cuotas y obras de la comunidad, los servicios comunes y el estado de las instalaciones.
Tres capas de revisión
- Vivienda: estado visible, instalaciones, reformas y discrepancias que deban aclararse.
- Edificio y comunidad: cuotas, deudas, obras aprobadas o previstas y elementos comunes relevantes.
- Situación administrativa y documental: información urbanística y documentos exigibles según el inmueble y la operación.
No todas las viviendas requieren las mismas comprobaciones. Una lista general no sustituye una inspección técnica ni una revisión jurídica cuando el estado, una reforma o un documento generan una duda material.
5. Entiende la oferta, las arras y sus plazos
Una oferta no debería reducirse a una cifra. Debe dejar claro qué se propone, durante cuánto tiempo, qué documentación queda pendiente y qué condiciones afectan al compromiso. Si después se firma un contrato previo o de arras, hay que comprender sus efectos antes de entregar dinero.
La guía de Habitatge indica que el contrato previo debe concretar el inmueble, el precio, la forma de pago y las condiciones pactadas, incluidas las consecuencias si alguna parte desiste. La etiqueta «arras» por sí sola no explica el efecto del texto concreto.
Condiciones que conviene revisar
- Importe ofrecido, vigencia y forma de aceptación.
- Cantidades a entregar, destino del dinero y justificante.
- Calendario para documentación, financiación, arras y escritura.
- Condiciones suspensivas o de salida, si se pactan, y consecuencias de su incumplimiento.
- Inventario, anexos o elementos incluidos en la compraventa.
No firmes con espacios, referencias o consecuencias que no entiendas. Cuando el compromiso dependa de financiación, cargas, una reforma o cualquier otra condición esencial, el texto debe reflejar lo acordado y revisarse profesionalmente si existe una duda material.
Cómo aplicar la lista en Diagonal Mar, Poblenou y Sant Martí
Si buscas vivienda en Diagonal Mar, Poblenou o cualquier zona de Sant Martí, utiliza el 10,1 % del IPV únicamente como contexto de Cataluña. No lo traslades al precio por metro cuadrado de una calle, a la evolución de un barrio ni a la valoración de un piso.
La aplicación local consiste en bajar de escala: compara la vivienda con alternativas realmente pertinentes, revisa el edificio y la comunidad concretos, comprueba la información ante los organismos que correspondan en Barcelona y valora las condiciones reales de esa operación. Puedes consultar las viviendas en venta publicadas por Diagonal Mar Real Estate para aplicar la lista, sin dar por supuesta la disponibilidad de un inmueble concreto.
Checklist breve antes de presentar tu oferta
- He sumado precio, impuestos, gastos y un margen para imprevistos.
- He separado una simulación de una decisión real de financiación.
- He comprobado titularidad, cargas y situación de ocupación.
- He relacionado el estado de la vivienda con el edificio y la documentación.
- Entiendo el importe, los plazos, las condiciones y las consecuencias del texto que voy a firmar.
Guarda esta lista para la próxima visita. Si quieres ordenar las comprobaciones de una vivienda concreta en Barcelona, contacta con el equipo de Diagonal Mar Real Estate. El análisis deberá adaptarse a la operación y no sustituye el asesoramiento jurídico, fiscal, financiero o técnico que pueda requerir el caso.